扣子企业版官宣下线:Dify 和 n8n 还有几年好活?
一句话结论:扣子(Coze)企业版官宣下线——2026年11月30日停止新售,2027年12月31日全面停服。这不是字节一家的产品调整,是「低代码 Agent 平台」整个品类被判了缓期执行。
10月29日,扣子官网挂出《扣子企业版下线公告》。
没有道歉,没有告别仪式,通篇是退款安排和 FAQ。企业客户看了最扎心的一句大概藏在最后:资源怎么导出?官方回答——「后续公告中明确」。
一、先看时间表
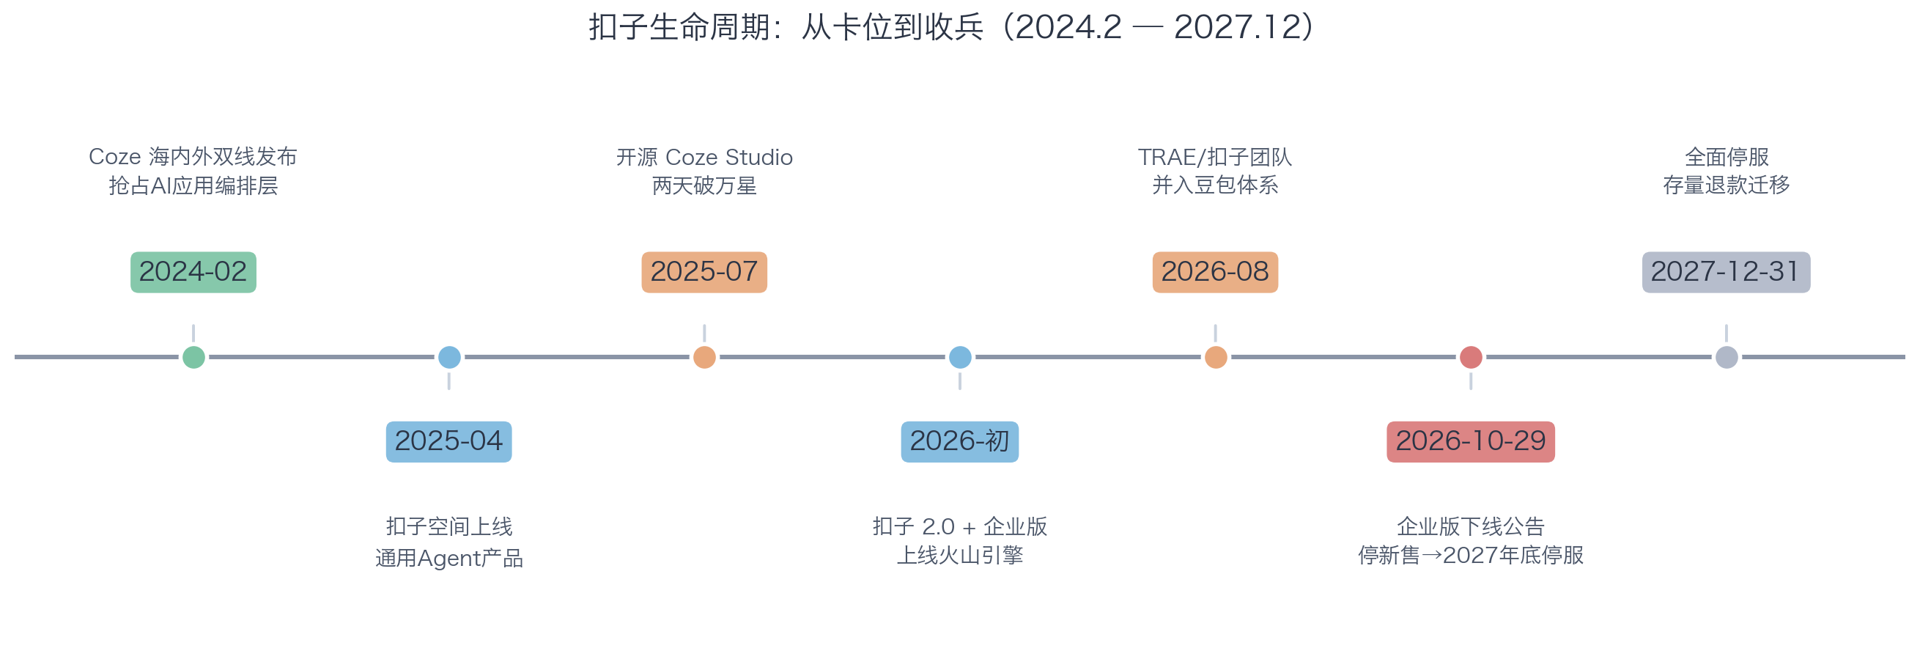
| 节点 | 时间 | 说明 |
|---|---|---|
| 暂停新售 | 2026-11-30 | 企业标准版/旗舰版不再卖给新客户 |
| 旧版套餐下线 | 2026-12-31 | 火山引擎旧个人进阶/企业/团队版,未用部分自动退款 |
| 全面停服 | 2027-12-31 | 存量企业套餐到期日不得晚于这天 |
存量客户可以续费增购,但到期日一律压到 2027-12-31。翻译一下:给你十四个月搬家。
二、扣子不是突然死的
10月底的公告只是收尾动作。整个2026下半年,扣子在密集收缩:
- 专业版停服
- 20余款第三方模型批量下架
- 海外版触发器、长期记忆、多 Agent 功能下线
- 8月底,TRAE 和扣子团队整体并入豆包体系
同期腾讯元器退场、「龙虾」迁去 WorkBuddy。两大厂在同一周做同一件事,这不是巧合,是行业共识。36氪管这叫「赛马时代落幕」。
三、2024年为什么做扣子:当时的账是算得通的
卡位。 2024年初 GPTs 满天飞,字节判断「AI 应用编排层」是空的。模型层有豆包,应用层没人占,谁先占谁就是 AI 时代的 aPaaS。用 C 端产品的速度去打一个 B 端赛道,这是字节最擅长的打法。
导流。 这层最关键。国内版商业套餐全挂火山引擎——席位费只是表象,真正的账是:每个 Bot 每次调用,烧的都是豆包/方舟的 token。扣子越繁荣,火山引擎的推理收入越大,云客户池越深。2025年7月开源 Coze Studio,两天破万星,外界解读也是同一句话:亮家底、建标准、喂火山引擎。
赛马。 app 工厂模式,豆包、扣子、扣子空间、TRAE 同时上,让市场投票。那个阶段多养一个扣子的试错成本极低。
结果层面它确实成了:上万家企业、数百万开发者,国内 low-code agent 平台的事实第一。
做,没做错。
四、2026年为什么关:三根柱子同时塌了
柱子一:范式。
低代码画布,本质是模型不够聪明时,人替它画的流程图——模型不会拆任务、不会调工具、不会重试,所以需要人拖节点。
agentic coding + MCP + 各家 Agent SDK 普及之后,模型自己写代码、自己编排、自己修错。画布从必需品变成了安慰剂。
低代码画布是模型不够聪明时的补丁。模型变聪明了,补丁就过期了。
柱子二:商业模式。
席位制 SaaS 的前提是工具价值可持续收费,但 agent 时代企业买的是结果,不是工具。更尴尬的是企业版和火山引擎 B 端体系高度重叠:token 收入归火山,平台收入规模与之不成比例,却要独立养一支企业级交付/SLA/售前团队。
收拢回火山,平台层放弃独立变现,这笔账更干净。
柱子三:组织。
赛马的前提是试错便宜。2026年的 AI 产品线个个重资产,字节养不起四个团队做四个 agent 入口。8月并入豆包,10月企业版退场——顺序就是答案。
五、正文最值钱的一段:Dify 和 n8n 还有几年好活
给一个判断框架,我叫它「平台的三种死法」:
- ① 商业模式死:闭源托管 SaaS,被母公司收拢或放弃。扣子企业版、元器,都是这个死法。命在别人手里。
- ② 技术范式死:可视化编排被模型原生 agent 替代,价值坍缩。但代码还在、社区还在,是慢性失血,不是猝死。
- ③ 集成生态死:API 胶水没人需要了。这个几乎不会发生——模型再聪明,也得有人把系统连起来。
拿框架套三个产品:
| 死法 | 扣子企业版 | Dify | n8n |
|---|---|---|---|
| ①被收拢 | 已死 | 不沾 | 不沾 |
| ②画布过时 | 沾满 | 沾 | 沾得浅 |
| ③胶水失效 | 不沾 | 不沾 | 本体,最安全 |
Dify:不会死,但黄金增长期结束了。
Dify 的命在自己手里——开源、可自托管,不存在「母公司收拢」这回事,①它不沾。②沾:编排面板的价值会被压,但 Dify 比扣子多两张牌,企业私有化部署(合规、内网、数据不出域)和 LLMOps 基因(观测/评估)。
有意思的是,扣子和元器退场反而给 Dify 送了迁移客户——总得有人接盘企业的私有化 Agent 需求。
真正的压力是新增量被代码框架截流:LangGraph、各家 Agent SDK,外加 Coze Studio 开源版本身就是它最强的免费竞品。开源同类内卷,商业云收入承压。
一句话:Dify 会活得像 Postman——工具不死,神话结束。
n8n:三者里活得最久,理由有点反直觉。
n8n 从来不是 AI 产品。它的根基是工作流自动化:接 API、webhook、cron、跨系统数据搬运。这些需求和模型聪明不聪明无关。AI 对 n8n 只是加了一个新节点,不是换了存在理由。
三种死法它都沾得轻:不是大厂托管 SaaS(fair-code、可自托管);核心场景是系统集成而非「智能体画布」;胶水生态它就是本体。
风险在别处:AI agent 能力起步晚、做得浅,硬刚代码框架不占优;云版在海外还要跟 Zapier、Make 抢盘。但「自动化胶水层」这个生态位,短期没有替代品。
一句话:n8n 不是 AI 概念的受益者,也不会是范式切换的受害者——它靠的从来不是 AI。
再往远处看一步:如果模型继续变强,三年内可视化编排面板会退化成两种东西——给非程序员的入口,和给程序员的调试界面。真正的编排逻辑,会越来越多地住在代码和 prompt 里,而不是画布里。
结论一句话:闭源托管 SaaS 先死,开源自托管慢性承压,纯集成工具活到最后。
六、企业客户和开发者怎么做
- 生产业务别再绑封闭平台。扣子企业版从上线到宣判不到一年——平台的寿命已经短于你的业务周期。
- 要私有化,选开源自托管(Dify / Coze Studio / FastGPT),把编排逻辑从画布搬进代码和 prompt,迁移成本低一个量级。
- 退款事小,数据事大。工作流、知识库、对话记忆先导出来——官方导出方案还没公布,越晚越被动。
老张判断
2024年做扣子是对的,2026年关企业版也是对的——同一个技术周期的一头一尾,不矛盾。
该批评的不是关,是关的方式:企业版随 2.0 上线不到一年就宣布死刑,客户被要求两次搬家,导出方案「后续公告」。字节 C 端基因打 ToB,学费就是这么交的。
火山引擎以后卖企业级合同,销售得多费不少口舌解释「我们和扣子不一样」。
🎯 老张建议
- 在用扣子企业版的,先盘点手里生产级 Agent 的数量和迁移成本,11月30日暂停新售前把方案定了,别拖到12月底旧版下线被退款。
- 选迁移目标先想清楚「谁承载你的编排逻辑」:要拖拽面板选 Dify/Coze Studio 自托管;团队会写代码,直接上 LangGraph/Agent SDK,一步到位。
- 关注官方后续的资源导出公告,导出方案落地当天就做备份,别等停服前一个月挤兑。
💬 互动话题
- 你的业务有没有绑在扣子或元器这类平台上?打算迁去哪?
- 你觉得可视化编排面板三年后还存在吗,会以什么形态存在?
🔗 关注老张
公众号:老张聊运维
小程序:观简国学
个人博客:https://www.shanwaiyun.top/
参考来源(均为公开信息):
- 扣子企业版下线公告(官方):docs.coze.cn/enterprise-plan-discontinuation-notice
- 36氪:字节AI大收拢,Coze企业版退场,赛马时代落幕
- 36氪:字节扣子、腾讯元器接连下线,大厂AI产品洗牌清退潮
- 腾讯云开发者社区:专业版停服、模型批量下架,企业该往哪迁